โครงการก่อสร้างที่ดูเหมือนมีกำไรตั้งแต่วันเซ็นสัญญา อาจกลายเป็นโครงการที่เหลือกำไรน้อยกว่าที่คิด หากต้นทุนวัสดุ ค่าแรง และค่าใช้จ่ายหน้างานเพิ่มขึ้นระหว่างดำเนินงาน ปัญหาสำคัญคือหลายธุรกิจตรวจสอบต้นทุนอย่างจริงจังเมื่อใกล้ส่งมอบงานหรือปิดโครงการ ซึ่งอาจสายเกินไปที่จะแก้ไข
การควบคุมกำไรจึงควรเริ่มตั้งแต่การวางงบประมาณตาม BOQ การติดตามการเบิกวัสดุ และการเปรียบเทียบต้นทุนจริงกับงบที่ตั้งไว้ เมื่อข้อมูลทั้งสามส่วนเชื่อมโยงกัน ผู้รับเหมาและผู้บริหารจะเห็นได้เร็วขึ้นว่างานส่วนใดใช้ต้นทุนเกินแผน และควรปรับการดำเนินงานตรงไหนก่อนกระทบกำไรของโครงการ
BOQ คืออะไร และสำคัญต่อกำไรโครงการอย่างไร
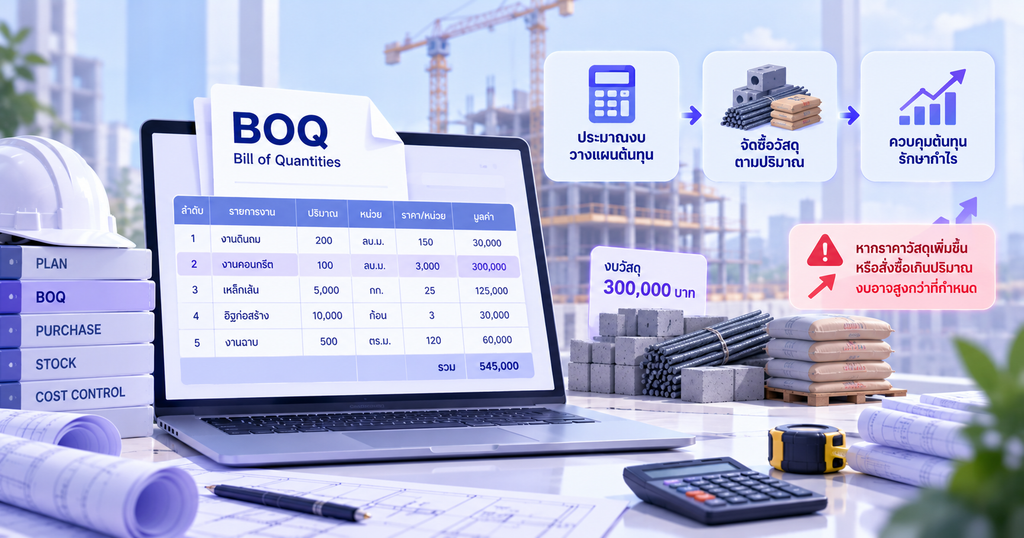
BOQ (Bill of Quantities) คือบัญชีแสดงปริมาณงานและรายการวัสดุที่ใช้ประกอบการประมาณราคา โดยทั่วไปจะระบุรายละเอียดงาน ปริมาณ หน่วย ราคา และมูลค่าของแต่ละรายการ ช่วยให้ผู้รับเหมาประเมินงบประมาณและวางแผนการใช้ทรัพยากรได้ชัดเจนขึ้น
เช่น โครงการหนึ่งกำหนดงบวัสดุสำหรับงานคอนกรีตไว้ 300,000 บาท หากมีการสั่งซื้อเกินปริมาณที่วางแผนไว้ หรือราคาวัสดุเพิ่มขึ้นโดยไม่ได้ติดตาม งบส่วนนี้อาจสูงกว่าที่กำหนด แม้หน้างานจะยังดำเนินไปตามกำหนดเวลาก็ตาม
BOQ เป็นข้อมูลตั้งต้นสำหรับวางแผนและควบคุมต้นทุน ไม่ใช่ตัวเลขที่รับประกันว่าค่าใช้จ่ายจริงจะไม่เกินงบ ธุรกิจจึงต้องติดตามการเปลี่ยนแปลงของปริมาณงาน ราคาวัสดุ และเงื่อนไขหน้างานควบคู่กันไป
3 จุดที่ต้องติดตาม หากไม่อยากให้ต้นทุนก่อสร้างบานปลาย
1. งบประมาณตาม BOQ
ก่อนเริ่มงาน ควรแยกงบประมาณตามหมวดงาน เช่น งานโครงสร้าง งานสถาปัตยกรรม งานระบบ และงานภายนอก เพื่อให้ทราบว่าแต่ละส่วนได้รับงบไว้เท่าไร และใช้เป็นเกณฑ์เปรียบเทียบกับค่าใช้จ่ายที่เกิดขึ้นจริง
หากมีการเปลี่ยนแบบ เพิ่มปริมาณงาน หรือปรับสเปกวัสดุ ควรบันทึกผลกระทบต่องบประมาณให้ชัดเจน ไม่ควรใช้ตัวเลข BOQ เดิมต่อไปโดยไม่ปรับปรุง เพราะอาจทำให้ผู้บริหารเข้าใจผิดว่างบยังเพียงพอ ทั้งที่ต้นทุนเปลี่ยนไปแล้ว
2. การเบิกและใช้วัสดุหน้างาน
วัสดุเป็นต้นทุนสำคัญของโครงการก่อสร้าง การควบคุมจึงไม่ควรดูเฉพาะยอดซื้อ แต่ต้องติดตามด้วยว่าวัสดุที่ซื้อเข้ามาถูกเบิกไปใช้กับงานส่วนใด จำนวนเท่าไร และมีวัสดุเหลืออยู่จริงเท่าไร เช่น หาก BOQ กำหนดให้ใช้อิฐจำนวนหนึ่ง แต่ยอดเบิกหน้างานสูงกว่าปริมาณที่คาดไว้ ผู้รับเหมาควรตรวจสอบว่าเกิดจากการสูญเสียระหว่างทำงาน การตัดวัสดุไม่เหมาะสม การแก้ไขงาน หรือการเบิกไปใช้ในส่วนอื่นที่ยังไม่ได้บันทึกหรือไม่
การกำหนดเอกสารเบิกวัสดุ ผู้รับผิดชอบ และโครงการที่นำวัสดุไปใช้ ช่วยให้ตรวจสอบความแตกต่างระหว่างปริมาณตามแผนกับการใช้จริงได้ง่ายขึ้น
3. ต้นทุนจริงที่เกิดขึ้นระหว่างโครงการ
ต้นทุนจริงไม่ได้มีเพียงค่าวัสดุ แต่รวมถึงค่าแรง ค่าเครื่องจักร ค่าขนส่ง ค่าเช่าอุปกรณ์ และค่าใช้จ่ายอื่นที่เกี่ยวข้องกับโครงการด้วย หากบันทึกเฉพาะยอดซื้อวัสดุ แต่ไม่ได้รวมต้นทุนส่วนอื่น ภาพรวมที่เห็นอาจไม่สะท้อนค่าใช้จ่ายที่แท้จริง
ธุรกิจจึงควรบันทึกต้นทุนให้สัมพันธ์กับโครงการและหมวดงาน พร้อมกำหนดรอบตรวจสอบอย่างสม่ำเสมอ เพื่อให้ทราบว่ายอดใช้จ่ายสะสมอยู่ในระดับใดเมื่อเทียบกับงบประมาณ
เปรียบเทียบงบกับต้นทุนจริง เพื่อเห็นความเสี่ยงก่อนกำไรหาย
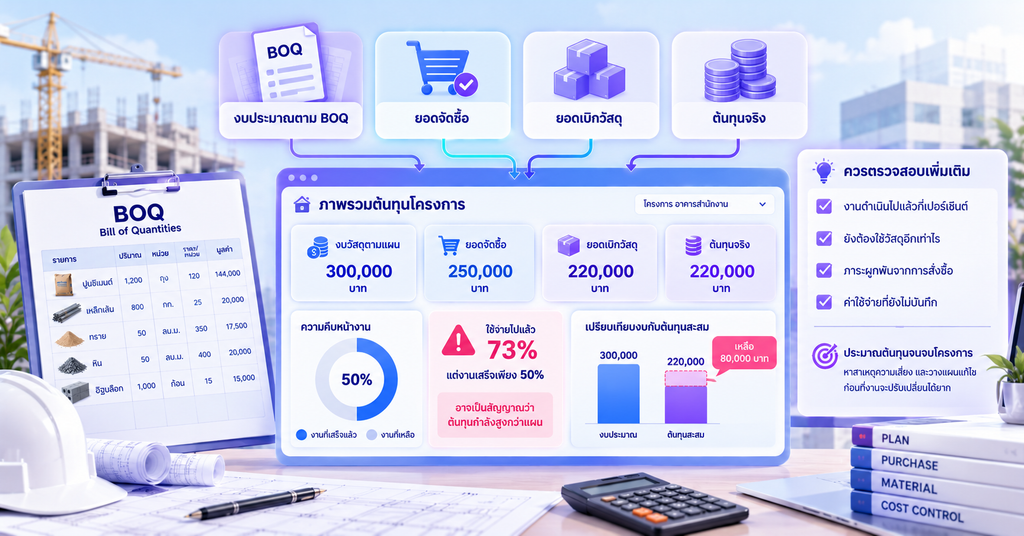
การมีข้อมูลต้นทุนอย่างเดียวอาจไม่เพียงพอ หากไม่รู้ว่าควรเปรียบเทียบกับตัวเลขใด ผู้บริหารควรดูทั้งงบประมาณตาม BOQ ยอดจัดซื้อ ยอดเบิกวัสดุ และต้นทุนจริงที่บันทึกแล้ว เช่น
- งบวัสดุตามแผน 300,000 บาท
- ต้นทุนวัสดุที่เกิดขึ้นแล้ว 220,000 บาท
- มูลค่างบที่เหลือ 80,000 บาท
เมื่อเห็นตัวเลขนี้ ควรตรวจสอบเพิ่มเติมว่างานดำเนินไปแล้วกี่เปอร์เซ็นต์ และยังต้องใช้วัสดุอีกเท่าไร หากงานเพิ่งเสร็จเพียงครึ่งเดียว แต่ใช้เงินไปแล้วเกือบสามในสี่ของงบ อาจเป็นสัญญาณว่าต้นทุนกำลังสูงกว่าแผน
ตัวเลขดังกล่าวเป็นเพียงตัวอย่าง เพราะการประเมินความเสี่ยงต้องพิจารณาปริมาณงานที่ทำเสร็จจริง ภาระผูกพันจากการสั่งซื้อ และค่าใช้จ่ายที่ยังไม่บันทึกร่วมด้วย
นอกจากดูยอดใช้จ่ายสะสมแล้ว ควรประมาณต้นทุนที่คาดว่าจะเกิดขึ้นจนจบโครงการ หากคาดว่าต้นทุนรวมจะสูงกว่างบที่ตั้งไว้ ควรรีบหาสาเหตุและวางแผนแก้ไขก่อนที่งานจะดำเนินไปถึงขั้นตอนที่ปรับเปลี่ยนได้ยาก
วางระบบควบคุมต้นทุนก่อสร้างให้ทำงานต่อเนื่อง
เพื่อให้การควบคุมต้นทุนเกิดขึ้นจริง ธุรกิจควรกำหนดขั้นตอนการทำงานตั้งแต่ต้นจนจบ ดังนี้
- จัดทำงบประมาณแยกตามหมวดงาน ใช้ BOQ เป็นข้อมูลตั้งต้นและกำหนดงบสำหรับวัสดุ ค่าแรง และค่าใช้จ่ายที่เกี่ยวข้อง
- กำหนดขั้นตอนจัดซื้อและเบิกวัสดุ ระบุผู้ขอซื้อ ผู้อนุมัติ และโครงการที่นำวัสดุไปใช้ พร้อมเก็บหลักฐานให้ตรวจสอบได้
- บันทึกต้นทุนตามโครงการ แยกรายการค่าใช้จ่ายให้ตรงกับหมวดงาน เพื่อไม่ให้ต้นทุนของหลายโครงการปะปนกัน
- ตรวจสอบผลต่างเป็นประจำ เปรียบเทียบงบประมาณกับต้นทุนจริง พร้อมหาสาเหตุเมื่อพบรายการที่สูงกว่าแผน
- ปรับประมาณการต้นทุนจนจบงาน เมื่อมีการเปลี่ยนแบบ ราคาวัสดุ หรือเงื่อนไขหน้างาน ควรประเมินผลกระทบต่อค่าใช้จ่ายและกำไรที่คาดว่าจะได้รับใหม่
การตรวจสอบเป็นรายสัปดาห์หรือรายเดือนขึ้นอยู่กับขนาดและความเสี่ยงของโครงการ แต่ไม่ควรรอจนปิดงานแล้วจึงสรุปว่ามีกำไรหรือขาดทุนเท่าไร
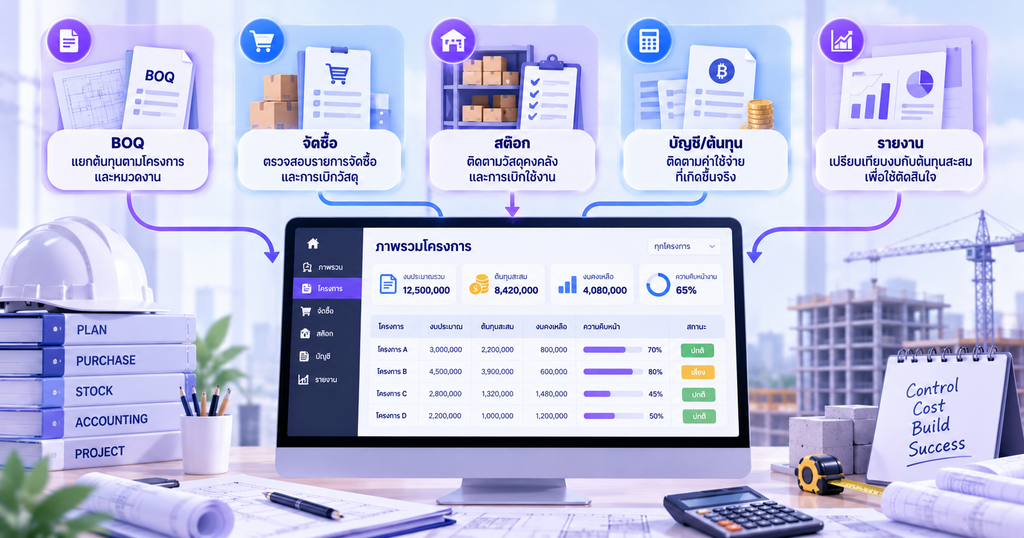
ใช้ระบบบัญชีและต้นทุนช่วยให้เห็นภาพรวมโครงการ
เมื่อมีหลายโครงการพร้อมกัน การติดตาม BOQ การจัดซื้อ การเบิกวัสดุ และค่าใช้จ่ายจากไฟล์แยกกันอาจทำให้ข้อมูลล่าช้าหรือไม่ตรงกัน การใช้ระบบที่เชื่อมโยงข้อมูลจัดซื้อ สต๊อก และบัญชีเข้าด้วยกันจึงช่วยให้ตรวจสอบต้นทุนได้สะดวกขึ้น ระบบที่เหมาะสมควรช่วยให้ธุรกิจสามารถ
- แยกต้นทุนตามโครงการและหมวดงาน
- ตรวจสอบรายการจัดซื้อและการเบิกวัสดุ
- ติดตามค่าใช้จ่ายที่เกิดขึ้นจริง
- เปรียบเทียบงบประมาณกับต้นทุนสะสม
- จัดทำรายงานเพื่อใช้ตัดสินใจและวางแผนต้นทุนที่เหลือ
ทั้งนี้ ธุรกิจควรตรวจสอบความสามารถของระบบที่เลือกใช้ว่ารองรับการจัดการ BOQ การควบคุมวัสดุ และการติดตามต้นทุนโครงการได้ครบตามกระบวนการจริงหรือไม่ เพราะบางระบบอาจต้องเชื่อมต่อกับซอฟต์แวร์บริหารงานก่อสร้างเพิ่มเติม
การรักษากำไรของโครงการก่อสร้างไม่ได้ขึ้นอยู่กับการเสนอราคาให้เหมาะสมเพียงอย่างเดียว แต่ต้องควบคุมต้นทุนตลอดระยะเวลาทำงาน ตั้งแต่งบประมาณตาม BOQ การเบิกวัสดุ ไปจนถึงค่าใช้จ่ายจริงที่เกิดขึ้นหน้างาน
เมื่อธุรกิจตรวจสอบข้อมูลเหล่านี้อย่างต่อเนื่องและเปรียบเทียบกับแผนที่ตั้งไว้ จะช่วยให้เห็นสัญญาณต้นทุนเกินงบได้เร็วขึ้น มีเวลาหาสาเหตุและปรับแผนก่อนกำไรลดลง การมีข้อมูลต้นทุนที่ถูกต้องและเชื่อมโยงกันจึงเป็นพื้นฐานสำคัญในการบริหารโครงการให้เดินหน้าตามแผนและรักษาผลตอบแทนของธุรกิจ